இறக்குமதி செய்யப்பட்ட இயந்திரங்களை தனித்துவமான தொழில்நுட்பத்திற்கு மாற்றவும்.
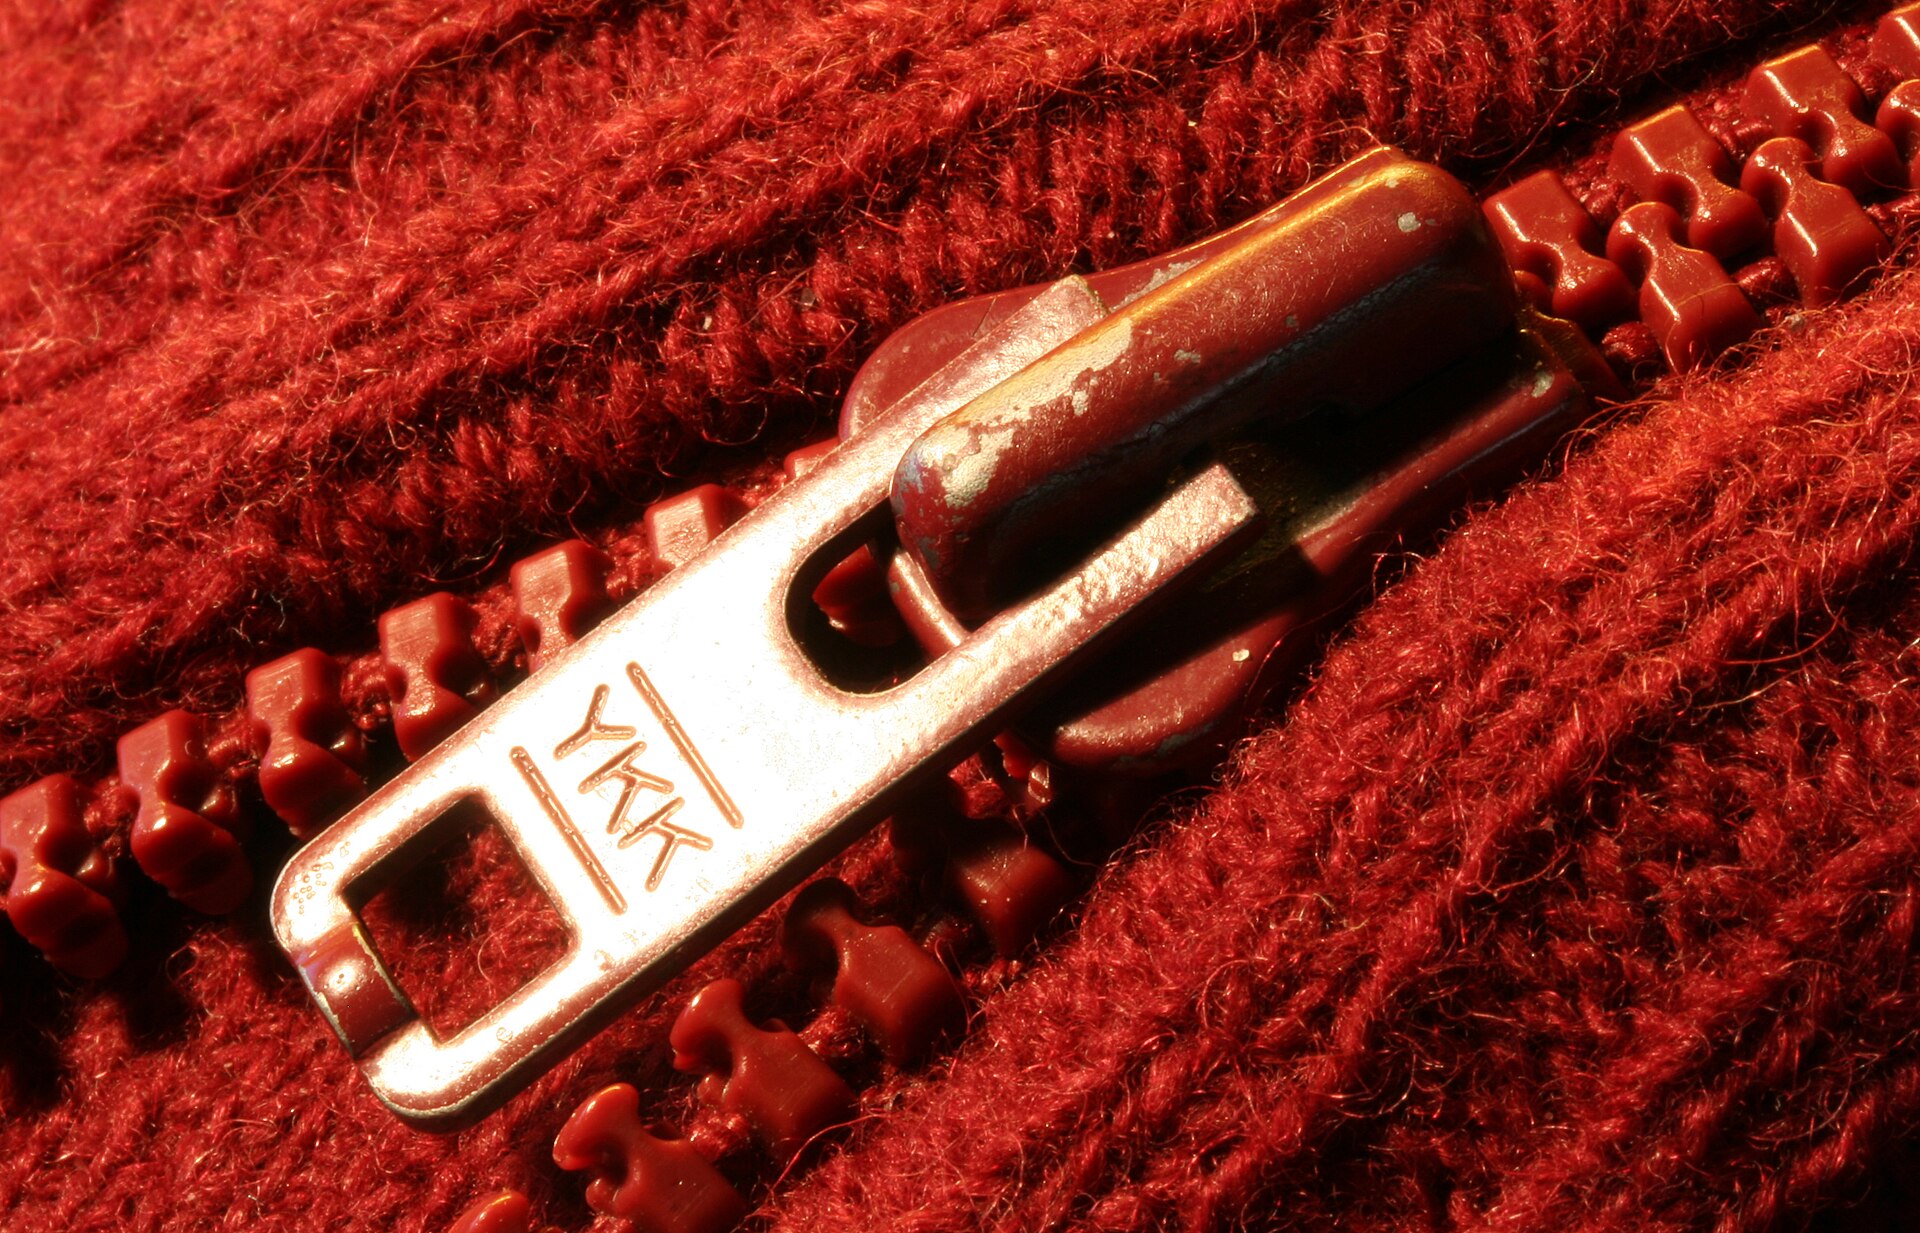
ஜப்பான் சொசைட்டி ஆஃப் மெக்கானிக்கல் இன்ஜினியர்ஸ் அளித்த விளக்கத்தின்படி, 1950 இல் அறிமுகப்படுத்தப்பட்ட அமெரிக்கத் தயாரிப்பான இயந்திரத்தை மேம்படுத்தும் செயல்பாட்டில், இடையிடையே உள்ளிணைப்புப் பகுதிகளை நடவு செய்வதற்கான ஒரு உள் பொறிமுறையை அவர்கள் உருவாக்கினர். இது YKK இன் முதல் காப்புரிமையாகும். இறக்குமதி மற்றும் சுதந்திரமான மேம்பாடு இங்கு எதிரெதிர் விருப்பங்கள் அல்ல, மாறாக பணிகளின் தொடர்ச்சியானது.[2]
Cornischong at lb.wikipedia / Wikimedia Commons / CC BY-SA 3.0
1959 ஆம் ஆண்டில், CM3 மாடல், உள்நாட்டிலேயே முழுமையாக உருவாக்கப்பட்டு, 1964 இல் அதன் வாரிசான CM6 மாடலின் உற்பத்தி தொடங்கியது. கல்விச் சமூகம் மேம்படுத்தப்பட்ட இயந்திரங்கள் மற்றும் ஒருங்கிணைக்கப்பட்ட பொருட்களிலிருந்து தரம் மற்றும் விலை இரண்டிற்கும் பங்களிக்கிறது.[2]
இங்கே, மேலாளரின் வேலையை ஒரு இயந்திரத்தின் விவரங்களை மட்டும் கண்டுபிடிப்பதில் குறைக்க முடியாது. மேம்பாடுகளில் பணிபுரியும் பொறியாளர்கள், பொருட்களைக் கையாளுபவர்கள் மற்றும் உற்பத்தி நிலைமைகளைச் சரிபார்க்கும் ஆன்-சைட் பணியாளர்கள் தேவை. தனிப்பட்ட செயல்முறைகளை நெருக்கமாகக் கொண்டுவருவது, துறை எல்லைகளுக்குள் உள்ள சிக்கல்களின் காரணங்களை இழக்காமல் இருப்பதை அர்த்தப்படுத்துகிறது.
இருப்பினும், உள்நாட்டில் செயல்முறைகளைக் கொண்டுவருவது தானாக ஒத்துழைப்பை உருவாக்காது. பொருள் துறை பயன்படுத்த எளிதான நிபந்தனைகள் செயலாக்கத் துறைக்குத் தேவைப்படும் நிபந்தனைகளிலிருந்து வேறுபடலாம். இறுதித் தயாரிப்பின் மதிப்பீட்டைப் பகிர்ந்துகொண்டு, இழப்புகள் எங்கு நிகழ்கின்றன என்பதை ஒன்றாகப் பார்க்காவிட்டால், நிறுவனத்திற்குள் தனி சுவர்கள் உருவாகும்.
யோஷிதாவின் வழக்கை ஆடம்பரமான வசதிகளின் அடிப்படையில் மட்டும் படிக்கக் கூடாது. வாங்கிய தொழில்நுட்பத்தை மாஸ்டரிங் செய்யும் நிலையிலிருந்து, அது எவ்வாறு செயல்படுகிறது என்பதைப் புரிந்துகொண்டு தேவையான பாகங்களை மாற்றும் நிலைக்குச் செல்கிறோம். இந்தக் குவிப்பின் மூலம்தான் எஞ்சியிருக்கும் வடிவமைப்புத் திறனில் சாதனங்களுக்கான செலவு மாறுகிறது.
DENYAMATO DENSHI இன் விளக்கம்
ஒரு இயந்திரத்தை வாங்குவது கற்றலைத் தொடங்க வேண்டும், அதை முடிக்கக்கூடாது.
நிறுவலுக்குப் பிறகு உள்ள குறைபாடுகள், சரிசெய்தல் நேரம் மற்றும் நிறுத்தத்திற்கான காரணம் ஆகியவற்றைப் பதிவுசெய்தால், அடுத்து எங்கு மாற்றுவது என்பதை நீங்கள் பார்க்கலாம். மூலதன முதலீட்டை மதிப்பிடும்போது, செயலாக்க அளவை மட்டும் கருத்தில் கொள்ளாமல், அதற்கான காரணத்தை தளத்தில் விளக்க முடியுமா என்பதையும் கவனியுங்கள்.