விற்பனை தளத்தில் பணிபுரிய குறைந்த லாபத்தை திருப்பித் தரவும்.
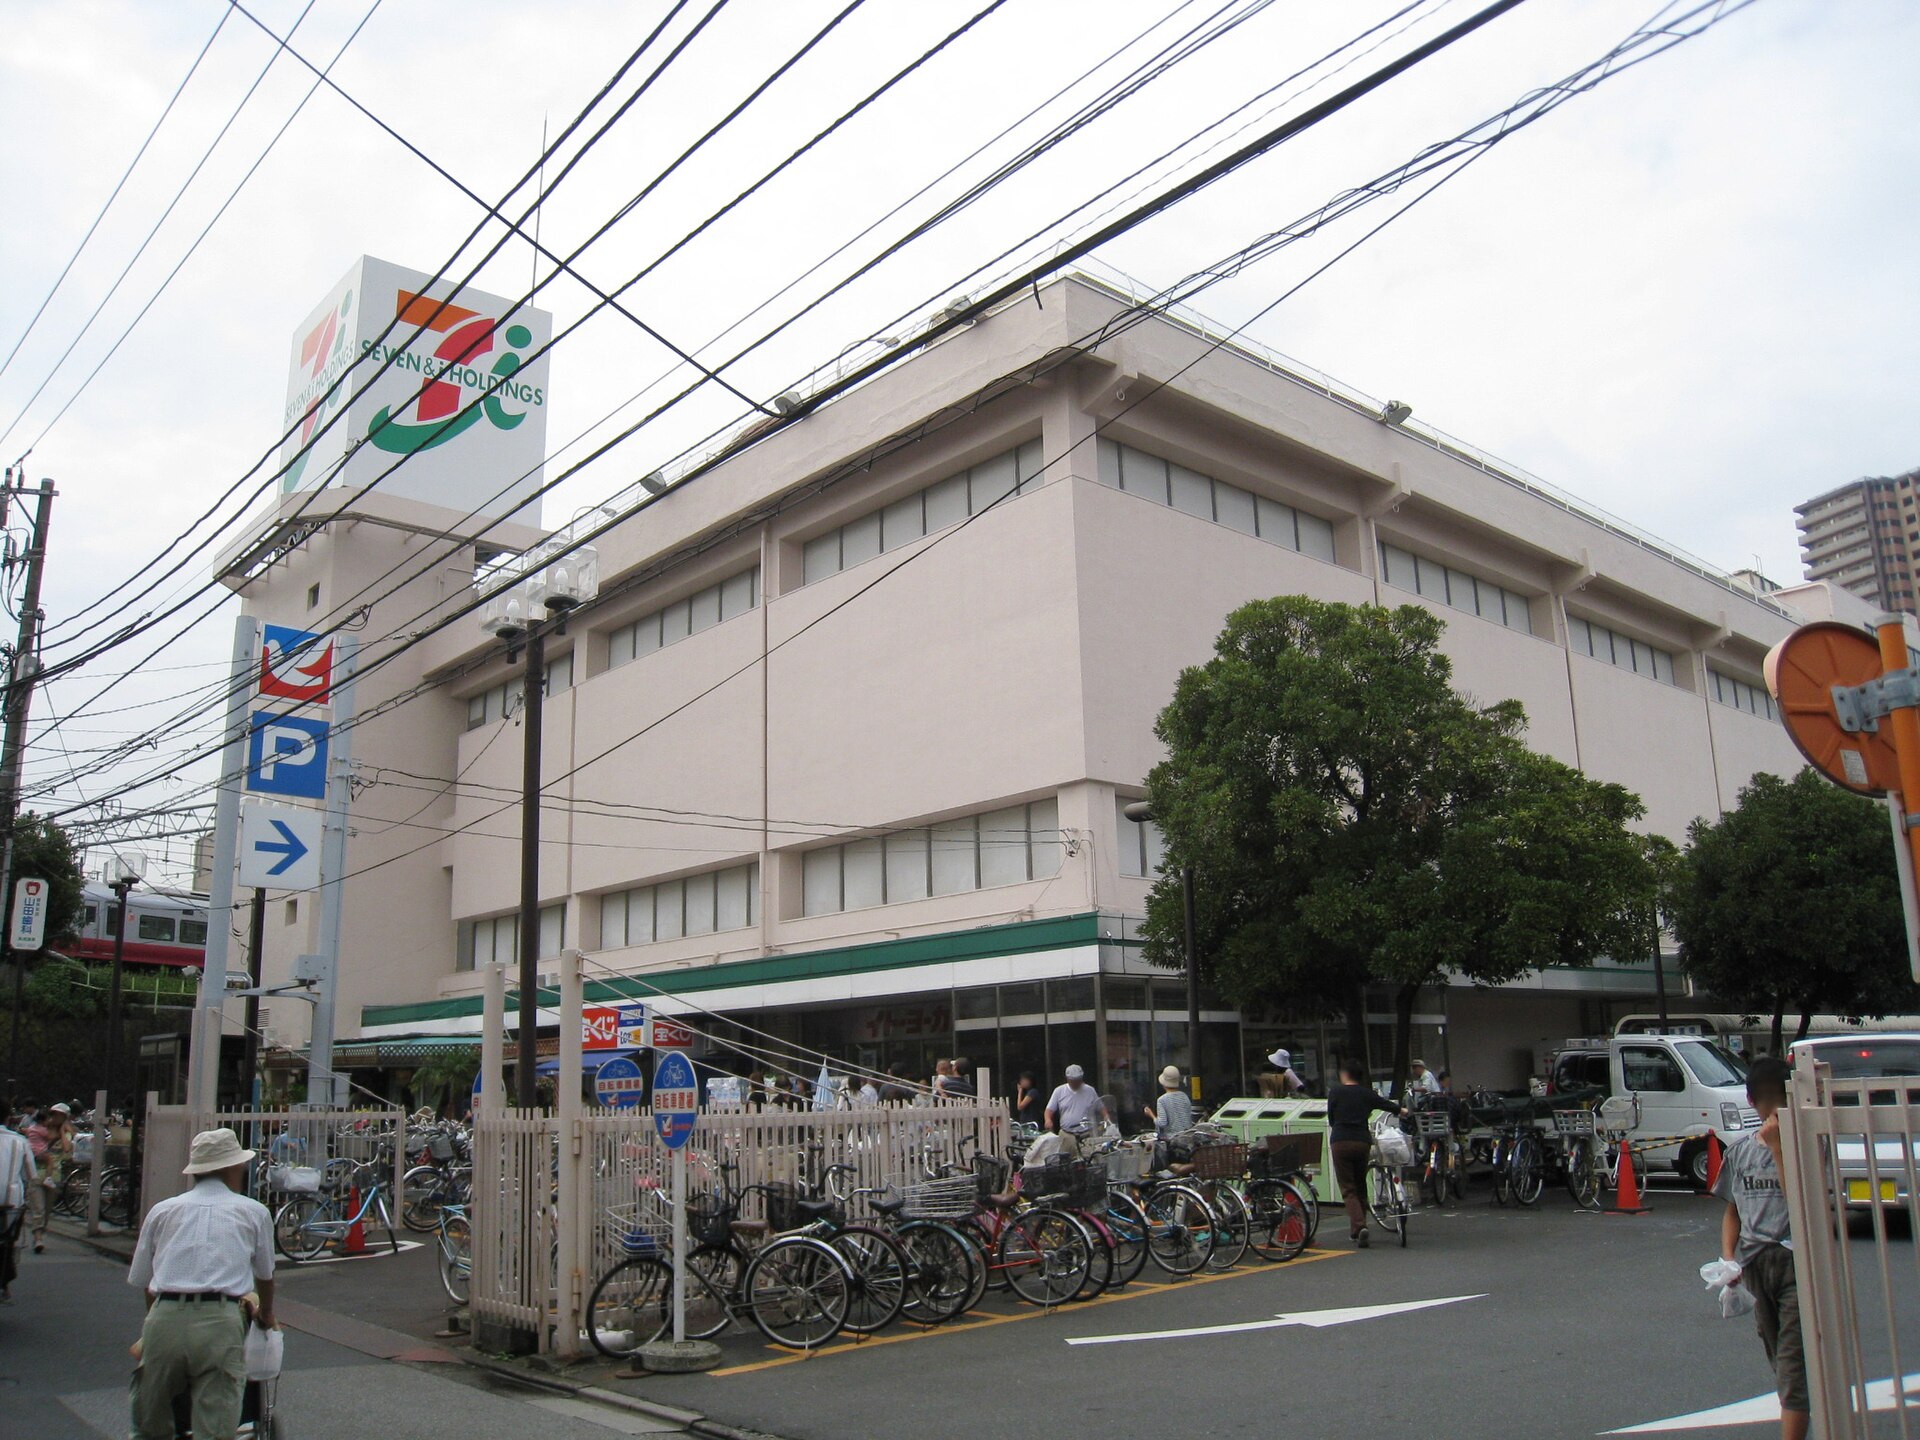
1981 ஆம் ஆண்டுக்கான இடைக்கால முடிவுகளில், Ito-Yokado இன் சாதாரண வருமானம் குறைந்தது. அதிகாரபூர்வ சுயசரிதைகள் இந்த கட்டத்தை செயல்பாட்டு சீர்திருத்தத்திற்கான தொடக்கப் புள்ளியாக அடையாளப்படுத்துகின்றன. Toshifumi Suzuki தலைமையிலான ஒரு முயற்சியில், நிறுவனம் ஒவ்வொரு தயாரிப்புக்கும் விற்பனைப் போக்குகளைப் பார்த்து நன்றாக விற்பனையாகாத தயாரிப்புகளை மதிப்பாய்வு செய்தது.[1]
Lombroso / Wikimedia Commons / Public domain
பிப்ரவரி 1982 இல் வணிகச் சீர்திருத்தக் குழு நிறுவப்பட்டதை நிறுவனத்தின் வரலாறு பதிவு செய்கிறது.[3] ஒரு வணிகத் தலைவரின் நெருக்கடி உணர்வு நிறுவனம் முழுவதும் பணி நடைமுறைகளில் ஏற்படும் மாற்றத்திலிருந்து வேறுபட்டது. அந்த கவலையை ஆர்டர் செய்தல், வகைப்படுத்துதல் மற்றும் விற்பனை மேலாண்மை என்று மொழிபெயர்ப்பதற்கான செயல்முறை இருக்க வேண்டும்.
மொத்த விற்பனை அதிகரித்தாலும், ஒவ்வொரு பொருளின் நிலையும் நன்றாக இருக்கிறது என்று அர்த்தமில்லை. நன்றாக விற்கும் பொருட்களின் நிழலில் வேலை செய்யாத பொருட்களுக்கு நிதி மற்றும் அலமாரிகள் பயன்படுத்தப்படலாம். கடையின் பெரிய யூனிட்டை மட்டும் பார்க்கும்போது எதை அதிகரிக்க வேண்டும், எதைக் குறைக்க வேண்டும் என்பதைப் பார்ப்பது கடினம்.
ஒற்றைப் பொருள் மேலாண்மை என்பது அதிக எண்ணிக்கையிலான விவரங்களைச் சேகரித்து முடிக்கக்கூடிய வேலை அல்ல. அது விற்கப்படாததற்குக் காரணம், அதற்கு கிராக்கி இல்லாததாலோ, மோசமான இடத்தில் வைக்கப்பட்டதாலோ, அல்லது உங்களுக்குத் தேவையான நேரத்தில் கையிருப்பில் இல்லாததாலோ ஆகும். விற்பனை எண்கள் ஒரே மாதிரியாக இருந்தாலும், காரணங்கள் வேறுபட்டவை. மற்றும் முடிவுகளை உறுதிப்படுத்த
மசாடோஷி இட்டோவின் கருத்துகளைப் பதிவுசெய்யும் மெட்டீரியல், தகவலைப் படிப்பவர்கள் வாடிக்கையாளரைப் புரிந்துகொள்கிறார்களா என்பதைப் பொறுத்தது.[2] கடைத் தளத்தைக் கவனிப்பதைத் தேவையற்றதாக மாற்றும் ஒரு சாதனத்தைக் காட்டிலும், கடைத் தளத்தில் என்ன விசாரிக்க வேண்டும் என்பதைத் தெளிவுபடுத்துவதற்கான ஒரு கருவியாகத் தகவல் அமைப்பு விளங்குகிறது.
DENYAMATO DENSHI இன் விளக்கம்
புள்ளிவிவரங்கள் எவ்வளவு விரிவாக இருக்கிறதோ, அவ்வளவு முக்கியமானது ஏன் என்று கேட்பது.
விற்பனை செய்யப்படாத பொருட்களைக் குறைப்பதற்கு முன், கையிருப்பில் இல்லாத பொருட்கள், வேலை வாய்ப்பு, விளக்கம், சீசன் போன்ற நிலைமைகளைச் சரிபார்க்கவும். அவதானிப்புகளின் அடிப்படையில் ஒரு கருதுகோளை உருவாக்கவும், சிறிய மாற்றங்களைச் செய்து முடிவுகளைப் பார்க்கவும். தனிப்பட்ட உருப்படிகளுக்கான எண்களை ஒவ்வொரு தனிப்பட்ட பொருளின் தீர்ப்புகளாக மாற்றுவது முக்கியம்.