إعادة الأرباح المخفضة للعمل في طابق المبيعات.
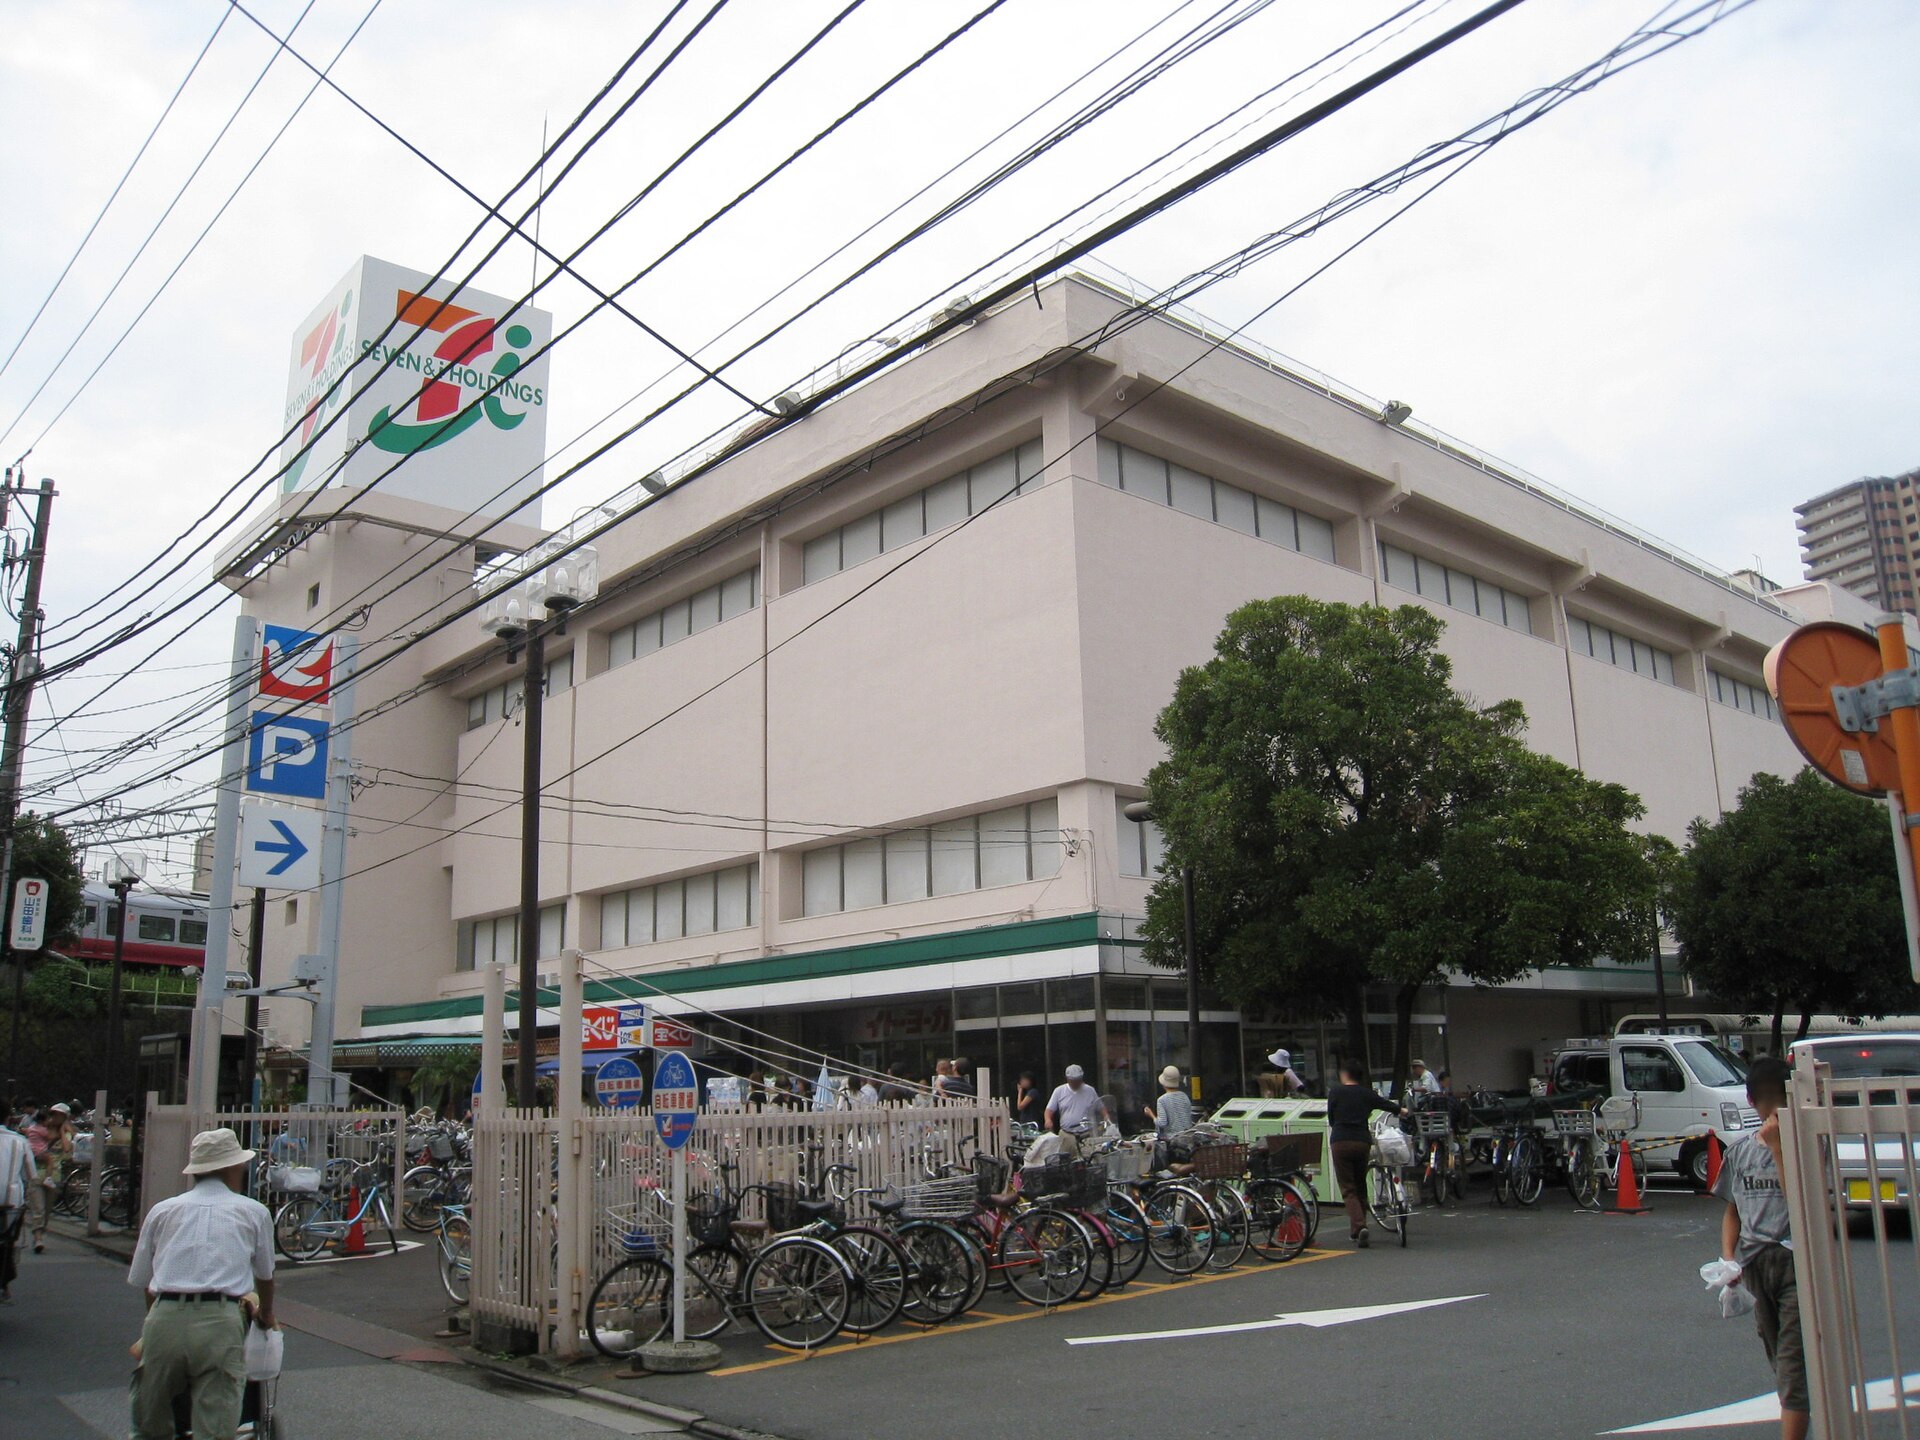
في النتائج المؤقتة لعام 1981، انخفض الدخل العادي لشركة Ito-Yokado. تحدد السير الذاتية الرسمية هذه المرحلة كنقطة انطلاق للإصلاح التشغيلي. وفي جهد بقيادة توشيفومي سوزوكي، نظرت الشركة في اتجاهات المبيعات لكل منتج واستعرضت المنتجات التي لم تكن تباع بشكل جيد.[1]
Lombroso / Wikimedia Commons / Public domain
يسجل تاريخ الشركة إنشاء لجنة إصلاح الأعمال في فبراير 1982.[3] يختلف إحساس قائد الأعمال بالأزمة عن التغيير على مستوى الشركة في ممارسات العمل. يجب أن تكون هناك عملية لترجمة هذا القلق إلى الطلب والتشكيلة وإدارة المبيعات.
حتى لو زاد إجمالي المبيعات، فهذا لا يعني بالضرورة أن حالة كل منتج جيدة. قد يتم استخدام الصناديق والأرفف للعناصر التي لا تعمل في ظل العناصر التي يتم بيعها بشكل جيد. من الصعب معرفة ما يجب زيادته وما يجب تقليله عند النظر فقط إلى الوحدة الكبيرة من المتجر ككل.
إدارة السلعة الفردية ليست وظيفة يمكن إكمالها من خلال جمع عدد كبير من الأرقام التفصيلية. سبب عدم بيعها هو عدم وجود طلب عليها، أو لأنها وضعت في مكان سيء، أو لأنها لم تكن متوفرة في المخزون في الوقت الذي كنت بحاجة إليها. حتى لو كانت أرقام المبيعات هي نفسها، فإن الأسباب مختلفة. من الضروري ربط الأرقام بالملاحظات في الموقع، وتغيير الطلب التالي، والذهاب ذهابًا وإيابًا لتأكيد النتائج.
تشير المواد المسجلة لملاحظات ماساتوشي إيتو أيضًا إلى أن ما يقرأه الأشخاص من معلومات يعتمد على ما إذا كان أولئك الذين يفسرونها يفهمون العميل.[2] يمكن فهم نظام المعلومات على أنه أداة لتوضيح ما يجب التحقق منه في أرضية المتجر، بدلاً من كونه جهازًا يجعل مراقبة أرضية المتجر غير ضرورية.
إرثتفسير ياماتو دين"،
كلما كانت الأرقام مفصلة أكثر، كلما زادت أهمية السؤال عن السبب.
قبل تقليل العناصر غير المباعة في جميع المجالات، تحقق من الشروط مثل العناصر غير المتوفرة في المخزون، والتنسيب، والوصف، والموسم، وما إلى ذلك. قم بتكوين فرضية بناءً على الملاحظات، وقم بإجراء تغييرات صغيرة، وشاهد النتائج. من المهم تغيير أرقام العناصر الفردية إلى أحكام لكل عنصر على حدة.