สามารถประเมินโรงงานที่แตกต่างกันโดยใช้มาตรการเดียวกันได้หรือไม่
Kyocera เปิดโรงงาน Shiga ในปี 1963 และก้าวหน้าไปสู่ระบบฐานคู่โดยมีโรงงานหลัก การจัดแสดงห้องสมุด Inamori ระบุว่าเขาได้คิดค้นระบบกำไรรายชั่วโมงในปี 1965 เมื่อธุรกิจขยายตัว วิธีการที่ผู้ก่อตั้งจะสังเกตสถานที่ทั้งหมดโดยตรงและทำการตัดสินใจก็มีข้อจำกัด[3]
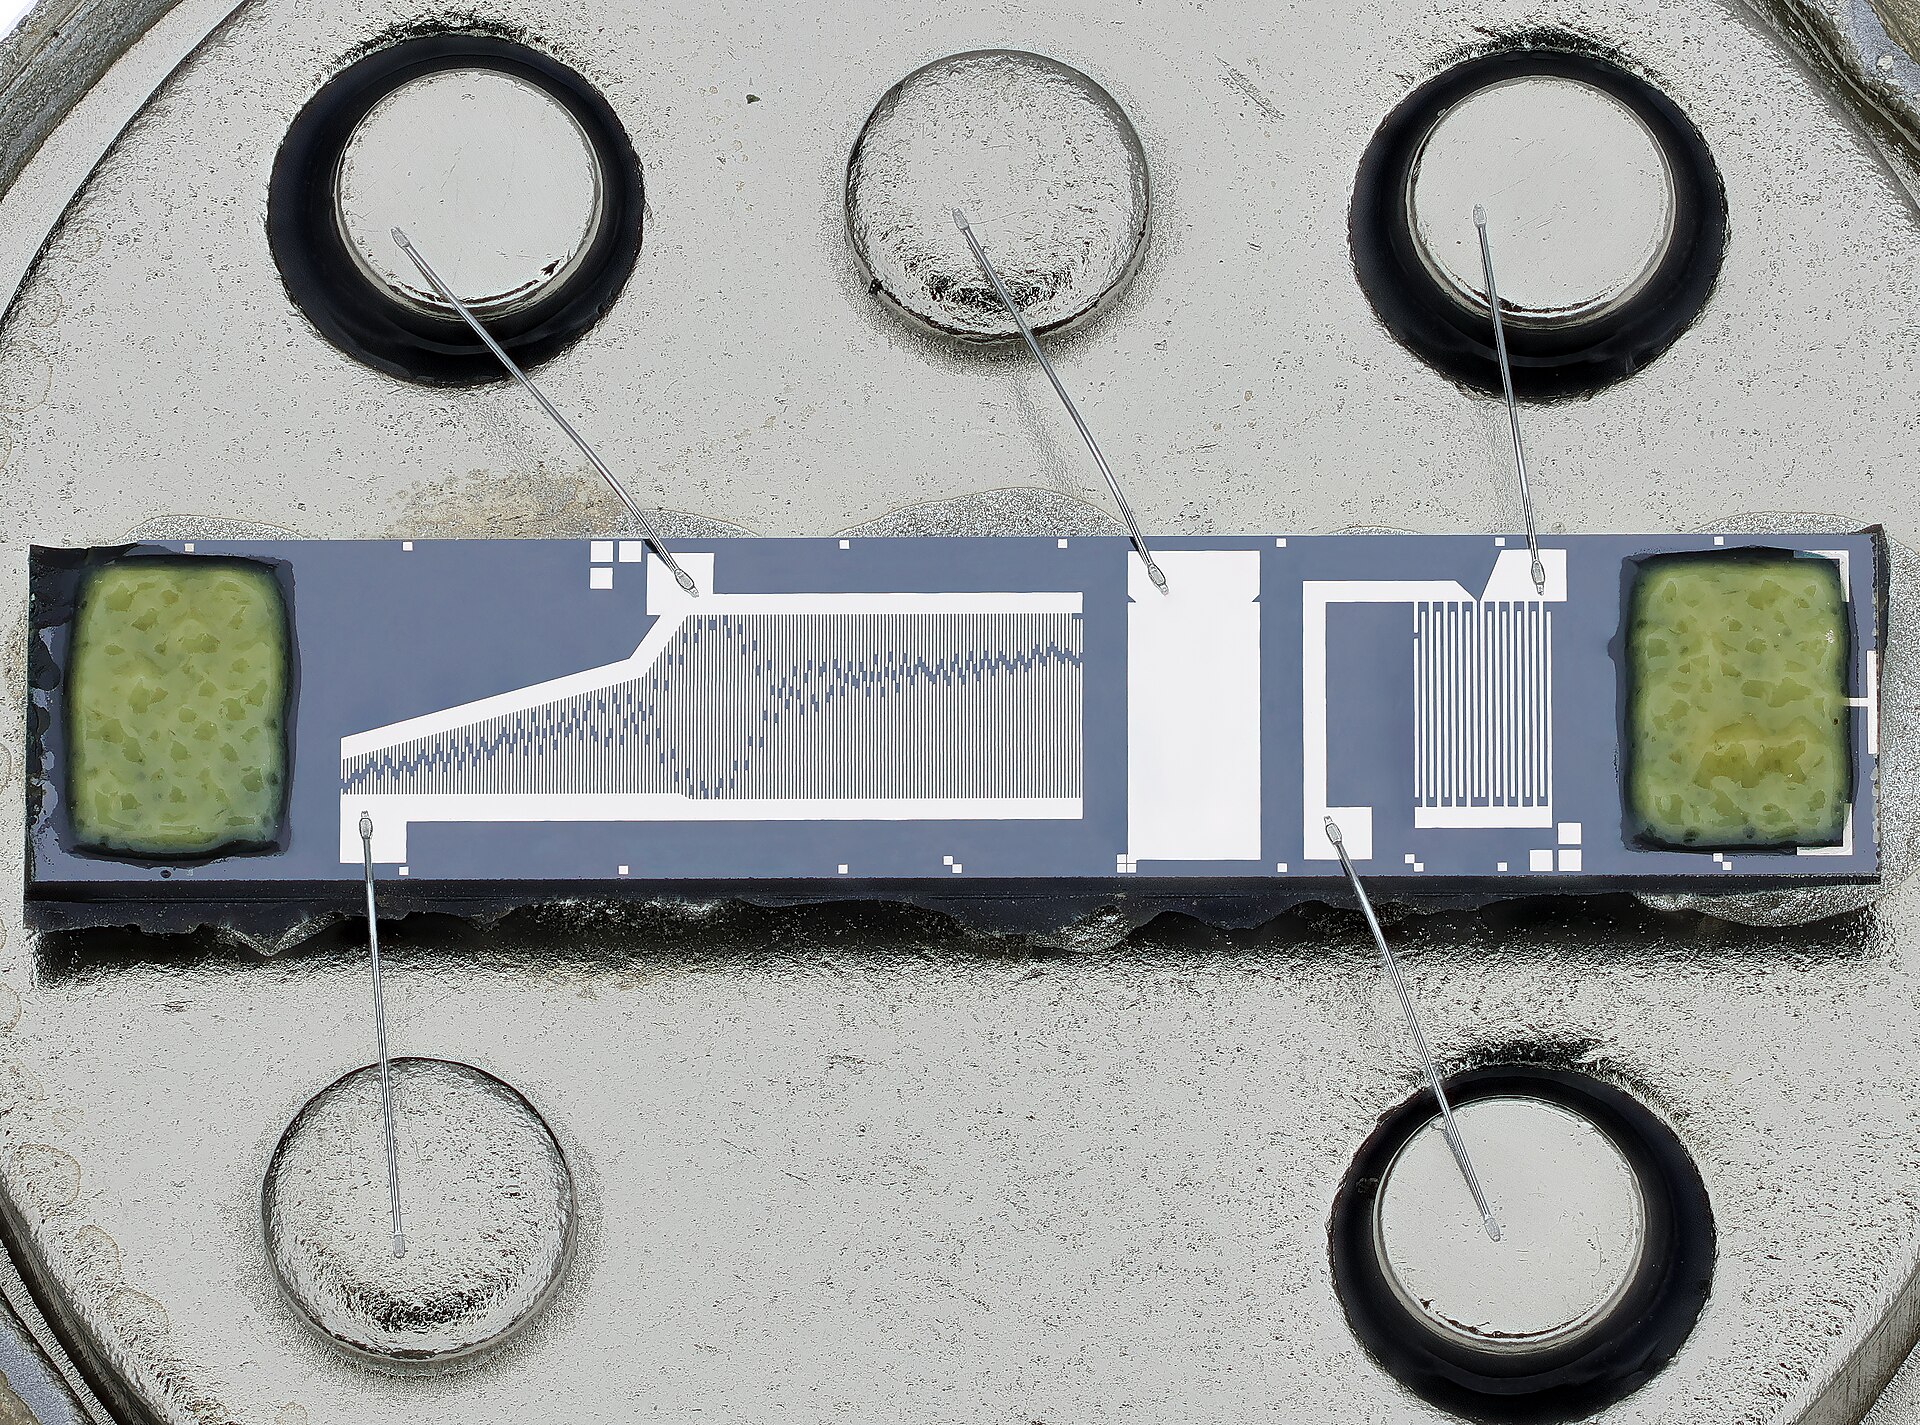
Mister rf / Wikimedia Commons / CC BY-SA 4.0
ตามคำอธิบายอย่างเป็นทางการ เป็นการยากที่จะเข้าใจสภาพงานจริงโดยการเปรียบเทียบเฉพาะยอดขายที่ผลิตภัณฑ์ที่ซับซ้อนและมีมูลค่าเพิ่มสูงของสำนักงานใหญ่ และที่โรงงานที่จัดการผลิตภัณฑ์ที่ผลิตในปริมาณมาก ดังนั้นจึงใช้ดัชนีเพื่อลบค่าใช้จ่ายที่ไม่รวมค่าแรงจากการขาย แล้วหารด้วยชั่วโมงทำงานทั้งหมด[2]
ตัวเลขนี้ไม่ใช่ทั้งค่าจ้างที่จ่ายให้กับแต่ละคนหรือกำไรสุดท้ายของทั้งบริษัท นี่คือดัชนีการจัดการสำหรับพิจารณาว่างานของแผนกสร้างมูลค่าได้มากเพียงใดต่อชั่วโมง ตัวเลขนี้ส่งผลต่อสถานที่ทำงาน เว้นแต่เราจะอธิบายว่าตัวเลขนั้นรวมอะไรบ้างและไม่รวมอะไรบ้าง
เช่น แม้ว่ายอดขายจะเท่าเดิม แต่ผลลัพธ์จะแตกต่างออกไปหากการสิ้นเปลืองวัสดุลดลง หากคุณใช้เวลานานในการแก้ไขบางสิ่งคุณจะเห็นผลของสิ่งนั้น การได้เห็นความสัมพันธ์ระหว่างความพยายามของเรากับผลลัพธ์ทำให้ระบบนี้แตกต่างจากแบบประเมินแบบง่ายๆ
อย่างไรก็ตาม หากคุณพยายามทำให้เวลาดูน้อยลง ก็อาจเป็นแรงจูงใจในการละเว้นการศึกษาและการตรวจสอบที่จำเป็น นี่ไม่ใช่เรื่องของการกำหนดประสิทธิภาพในอดีตของระบบ แต่เป็นปัญหาที่ผู้ที่ใช้ตัวบ่งชี้ควรคำนึงถึง หากไม่คำนึงถึงคุณภาพ สุขภาพ และการพัฒนาในอนาคตเมื่อทำการตัดสินใจ การปรับปรุงในระยะสั้นอาจส่งผลให้เกิดการสูญเสียอื่นๆ
สืบทอดการตีความ YAMATO DENSHI
อธิบายว่าตัวเลขหมายถึงอะไร และขีดจำกัดของมันอยู่ที่ไหน
แค่แจกตัวชี้วัดก็ไม่อนุญาตให้ใช้วิจารณญาณร่วมกัน มันแสดงให้เห็นต้นทุนที่รวมอยู่ในการคำนวณและต้นทุนที่ไม่รวมอยู่ตลอดจนรายการที่สามารถปรับปรุงได้และงานที่ไม่ควรตัดออก เฉพาะเมื่อมีภาษากลางสำหรับการอ่านตัวเลขเท่านั้นที่ความเฉลียวฉลาดในสนามจะนำไปสู่ความสำเร็จในการจัดการได้