在不分散公司的前提下創建更小的單元。
京瓷的阿米巴管理被解釋為一種系統,其中組織被劃分為小單位,每個領導者在跟踪計劃和結果的同時管理組織。它還進行部門之間的交易,旨在讓員工參與管理。與其說是部門本身,不如說是有一個工作場所可以決策的範圍,這是有意義的。[4]
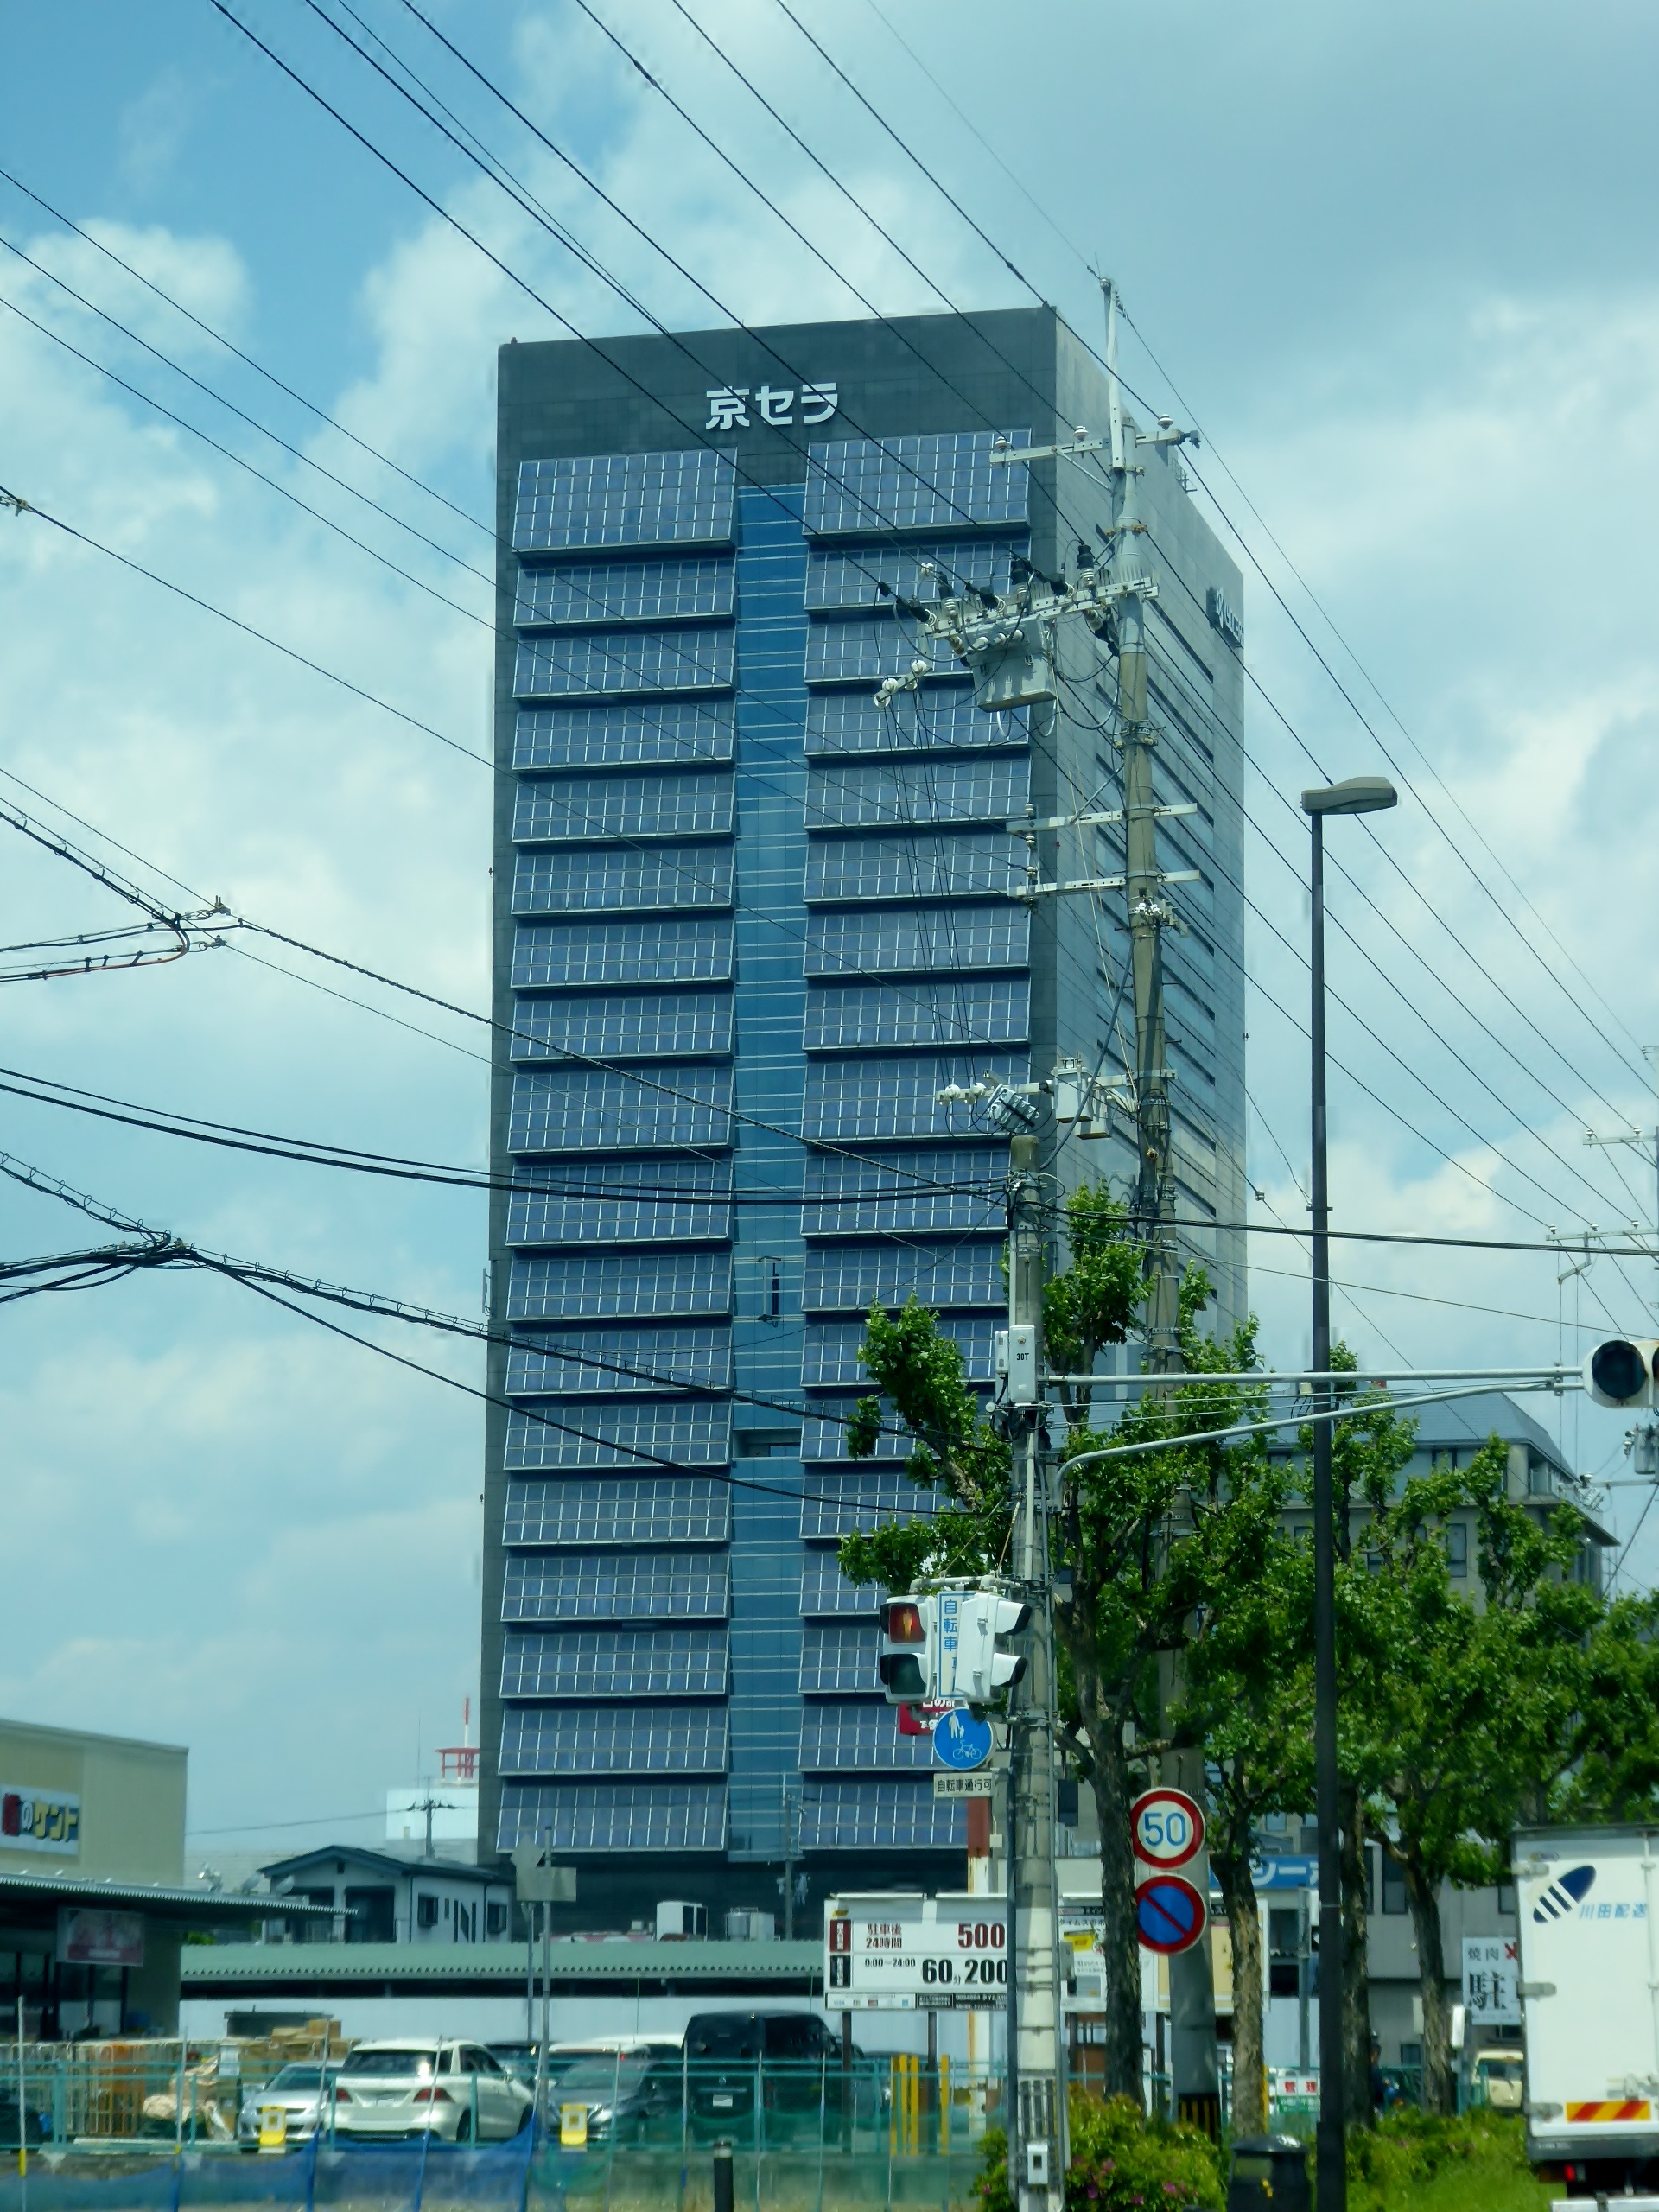
Tokumeigakarinoaoshima / Wikimedia Commons / CC BY-SA 4.0
但是,如果部門獨立,就更容易看到利益衝突。一個部門可能會試圖以更高的價格出售給下一個部門,以使其利潤看起來更好。還有一個問題是,誰來承擔通用設備和間接運營的負擔。
所以,如果你分開看理念和數字,你就會錯過管理的困難。如果公司整體目標不明確,優化小單位可能會帶來客戶滿意度和員工安心。分享數字並談論為什麼要改進這些數字是一項任務的組合。
另一方面,即使僅憑意識形態要求人們投身於某個領域,如果沒有判斷依據,也不能稱之為參與。你需要能夠接受解釋、提出問題、修改計劃。“全民參與”這個詞不僅在細節上分配責任,而且在分配信息和發言機會時也有分量。
我想再次記住1961年那些質疑自己未來的員工的存在。如果我們回顧將公司宗旨擴展到員工幸福的歷史,我們可以問自己,後來的管理方法是否也被用來傾聽人們的聲音。尊重稻盛和夫的話並不等於不加批判地接受制度。",批判地接受制度。",批判地接受制度。",批判地接受制度。",批判地接受制度。",批判地接受制度。
回到我自己的工作上來,
明天要調查的一件事。
為你的部門選擇一項評估指標,並向大家解釋如何計算。列出不應該為了增加該數字而削減的三項任務,並與被評估者分享。
資料來源及參考文獻
文件核實日期:2026年10月15日。本文根據公開的歷史資料編輯而成。對文本的解讀以及「大和伝志的解讀」均基於歷史事實,並不重述其個人陳述或內心想法。
傳解讀大與傳
參與意味著共同承擔責任並分享決策所需的資訊。
如果你把目標留給一個小組織,提供必要的資訊、做出改變的權力,以及與其他部門協調的地方。確保你在一個要求結果的系統中輕鬆地提出你的反對意見,將哲學和領域聯繫起來。