為了保護技術,我們需要數據和教育。
日立的綜合報告詳細闡述了他們在早期階段屢次失敗後如何加強測試和研發。小平先生也從一開始就重視成本核算,並建立了工廠和銷售部門定期召開報價會議的製度。他們沒有將理想的生產製造與實際的訂單價格限制在不同的部門。[3]
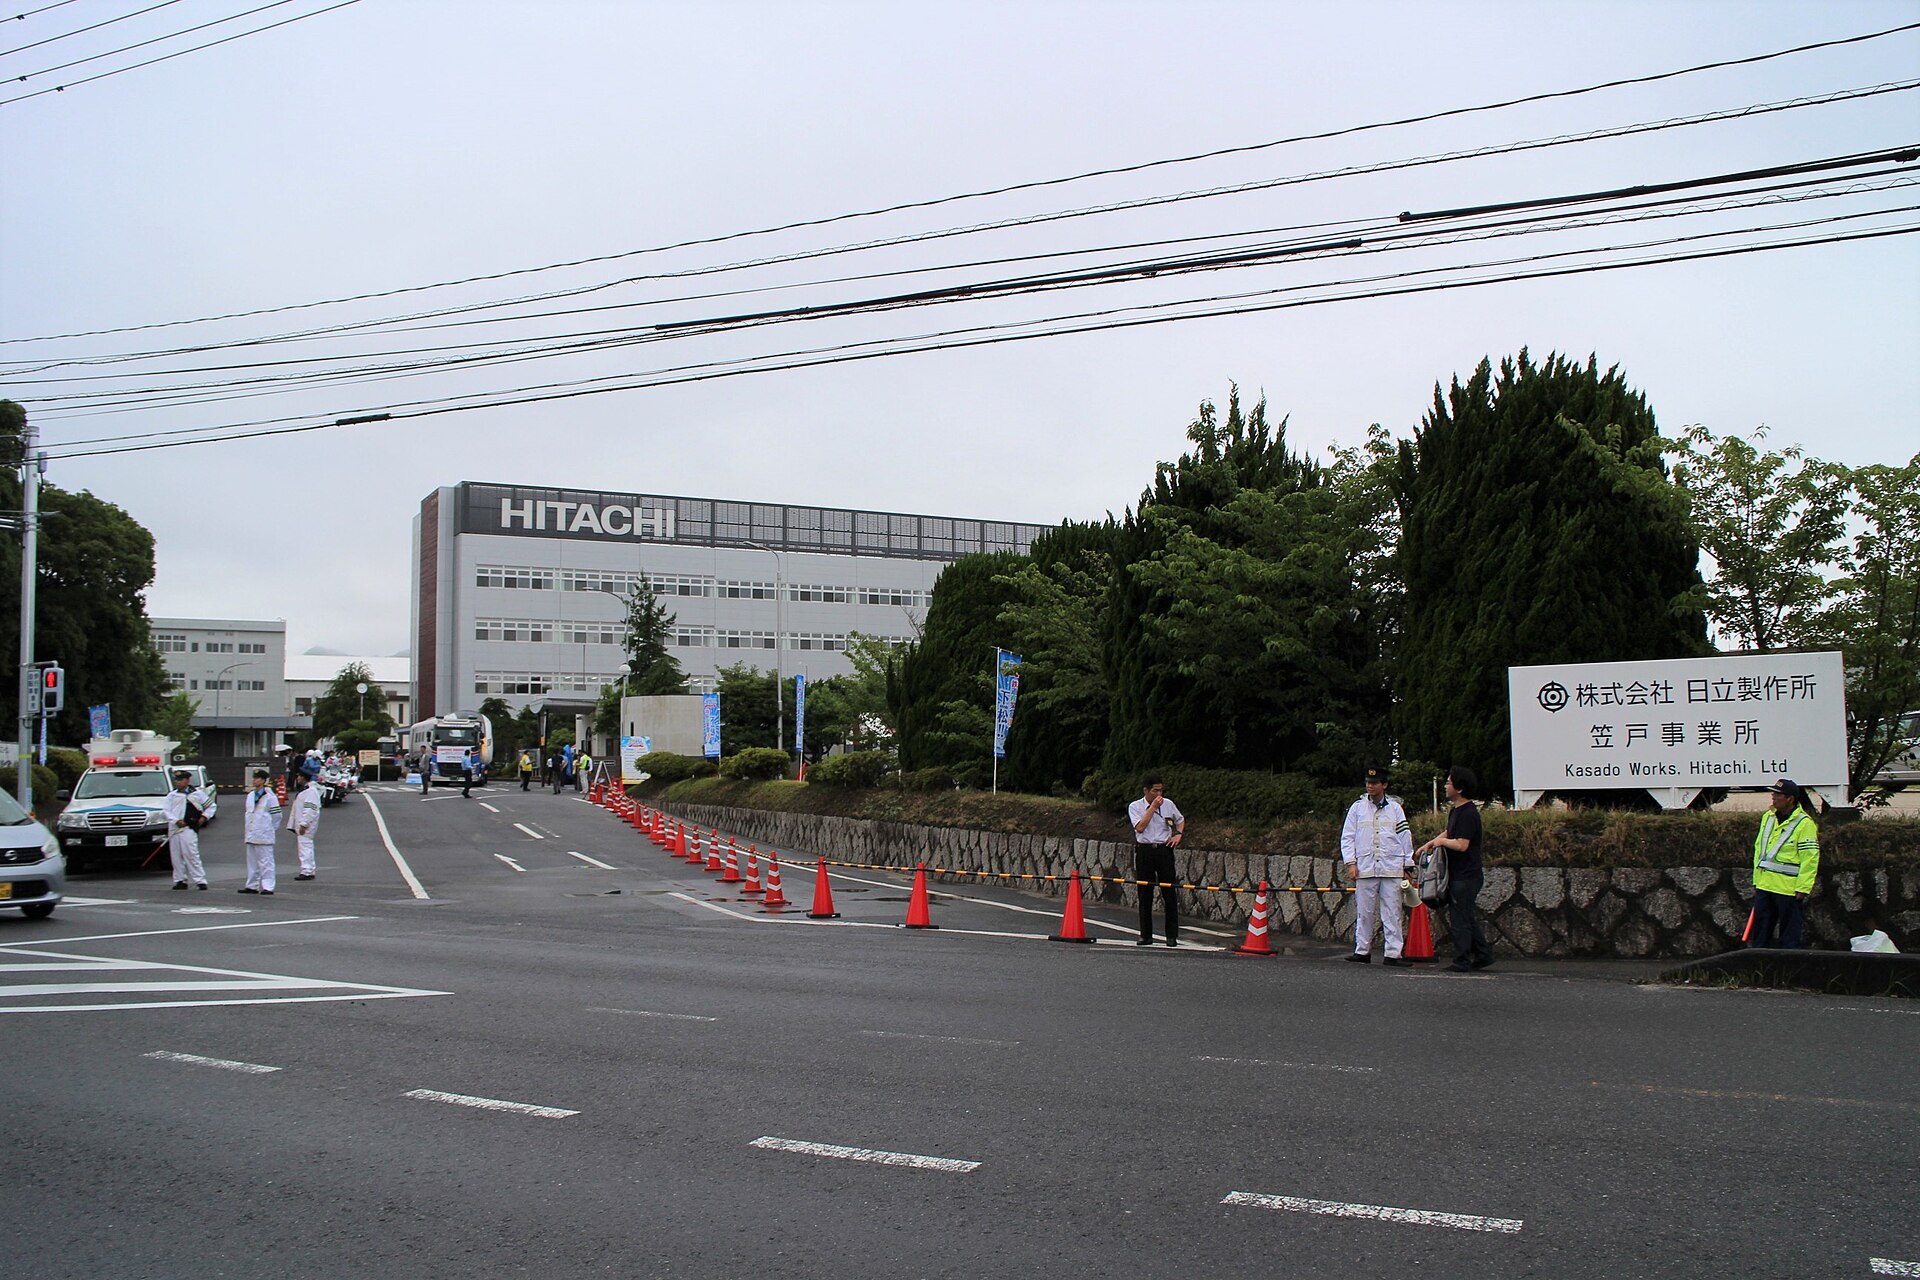
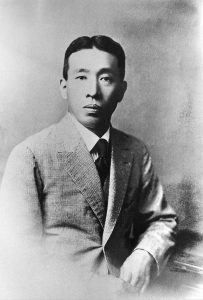
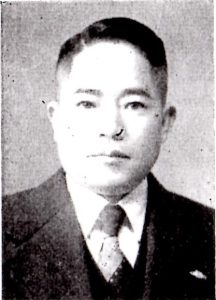
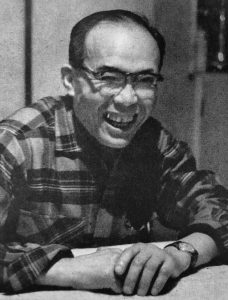
Rsa / Wikimedia Commons / CC BY-SA 3.0
根據同一份文件,公司於1910年設立了一所學徒培訓學校。即使在訂單履行困難時期,他們也堅持培養人才,一些畢業生後來跳槽到其他公司。教育是一項投資,其回報不能僅僅用短期訂單來衡量。[3]
將這兩點結合起來,我們就能清楚地看到,挑戰和盈利能力並非簡單的對立力量。如果實際成本不明確,就無法確定哪些工作能夠創造研發能力,哪些訂單會加重員工的負擔。掌握數據不僅對於控制研發投入至關重要,而且對於明確研發持續開展的條件也必不可少。
另一方面,很難將所有教育成果都限制在公司內部。掌握技能的人有選擇自己職業道路的意願。如何在創造受過培訓的人員願意留下的工作崗位和工作條件,以及認識到技術向外傳播的價值之間取得平衡,至今仍是企業面臨的難題。
五馬力電機是起點。為了支持後續發展,設計記錄、故障調查機制、銷售與工廠之間的溝通以及下一代工程師的培養都必不可少。我們從小平的經歷中學到的不僅僅是挑戰難題產品的精神,更在於如何打造一家能夠通過日常運作不斷應對挑戰的公司。
回到我自己的工作上來,
明天要調查的一件事。
選擇一個最近發生的故障案例,讓維修、設計和銷售部門閱讀相關記錄。不僅要決定維修成本,還要決定如何修改後續設計並給出解釋,這些內容都要以便於後繼者閱讀的格式記錄下來。
資料來源及參考文獻
文件核實日期:2026年10月15日。本文根據公開的歷史資料編輯而成。對文本的解讀以及「大和伝志的解讀」均基於歷史事實,並不重述其個人陳述或內心想法。
傳解讀大與傳
使技術投資可持續發展。
如果要保障研發和教育經費,就需要以公開透明的方式討論其意義和負擔。在現有管理架構下,召開會議核實盈利能力和培養下一代所需的時間。小平的案例為兼顧這兩方面提供了借鑒。